令和4年度 ITパスポート 問28「流動比率」の解説
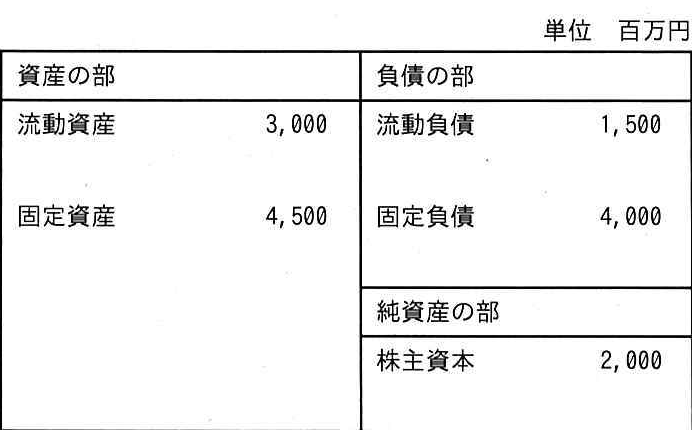
A社のある期の資産,負債及び純資産が次のとおりであるとき,経営の安全性指標の一つで,短期の支払能力を示す流動比率は何%か。
- ア50
- イ100
- ウ150
- エ200
正解と解説を見る
正解:エ
流動比率は、1年以内に現金化できる流動資産が、1年以内に支払う流動負債をどれだけ上回っているかを示す指標で、流動資産÷流動負債×100で求めます。表の値を当てはめると3,000÷1,500×100で200%です。一般に100%を超えていれば短期の支払能力があるとされ、200%あれば余裕がある状態といえます。固定資産や固定負債は長期の話なので、この計算には使いません。
文章だけだと分かりにくいときは「財務諸表(貸借対照表・損益計算書)」を図解で見る図解と確認問題つき・登録不要出典:令和4年度 ITパスポート試験 公開問題 問28
問題文・選択肢はIPA公開問題の原文です。解説は本サービスが独自に作成したもので、IPAの公式解説ではありません。
この問題のテーマを基礎から学ぶ
同じテーマの過去問
この分野の続きをアプリで解く
アプリでは公式過去問500問を本番の並びのまま解けるほか、分野別の演習や100問模試、合格準備度スコアで弱い分野と次の一歩が分かります。最初の7日間は学習記録も無料です。